Python クオンツ
Python クオンツとは、Python プログラミング言語および関連するライブラリとツールを利用して、金融市場のデータ分析、戦略開発、取引実行を行うプロセスを指します。
Python は、そのシンプルさ、学びやすさ、強力なエコシステム、豊富な金融ライブラリにより、クオンツ取引の第一選択となるプログラミング言語の1つです。
クオンツ取引は金融分野で広く応用されており、トレーダーが体系的な方法で取引戦略を策定・実行し、取引効率と意思決定の科学性を高めることを可能にします。
クオンツは主に数学・統計学の手法を用い、コンピュータ技術を活用して金融市場を定量的に分析し、取引戦略を策定・実行します。
より多くの Python クオンツの内容は以下を参照してください:Python クオンツ取引。
実例応用
次に、Python クオンツの簡単な応用実例を見てみましょう。移動平均戦略を使用し、Yahoo Finance のデータを使用して実装できます。
この戦略の基本思想は、短期と長期の移動平均線を比較して買いシグナルと売りシグナルを生成することです。
この簡単な実例を行う前に、まず3つのパッケージをインストールする必要があります。
pip install pandas yfinance matplotlib
パッケージの説明:
- Pandas は、データ分析と操作を効率的に行うために特別に設計された、強力なオープンソースのデータ処理・分析ライブラリです。
- yfinance は金融データを取得するためのライブラリで、Yahoo Finance から株式、指数、その他の金融市場データを取得できます。
- Matplotlib は、静的・動的・対話型のデータ可視化チャートを作成するための2次元プロットライブラリです。
過去の株価データを取得する
yfinance を使用して過去の株価データを取得します。以下は簡単な実例です:
実例
# 株価データを取得
symbol = "600519.SS"
start_date = "2022-01-01"
end_date = "2023-01-01"
data = yf.download(symbol, start=start_date, end=end_date)
print(data.head())
出力結果は次のとおりです:
                  Open         High          Low        Close    Adj Close   Volume
Date
2022-01-04  2055.00000  2068.949951  2014.000000  2051.229980  1973.508057  3384262
2022-01-05  2045.00000  2065.000000  2018.000000  2024.000000  1947.309937  2839551
2022-01-06  2022.01001  2036.000000  1938.510010  1982.219971  1907.112915  5179475
2022-01-07  1975.00000  1988.880005  1939.319946  1942.000000  1868.416870  2981669
2022-01-10  1928.01001  1977.000000  1917.550049  1966.000000  1891.507446  2962670
簡単なデータ分析と可視化
pandas でデータ分析を行い、matplotlib で可視化します:
実例
import pandas as pd
import matplotlib.pyplot as plt
# 株価データを取得
symbol = "600519.SS"
start_date = "2022-01-01"
end_date = "2023-01-01"
data = yf.download(symbol, start=start_date, end=end_date)
# 簡単なデータ分析
print(data.describe())
# 株価チャートを描画
data['Close'].plot(figsize=(10, 6), label=symbol)
plt.title(f"{symbol} Stock Price")
plt.xlabel("Date")
plt.ylabel("Price")
plt.legend()
plt.show()
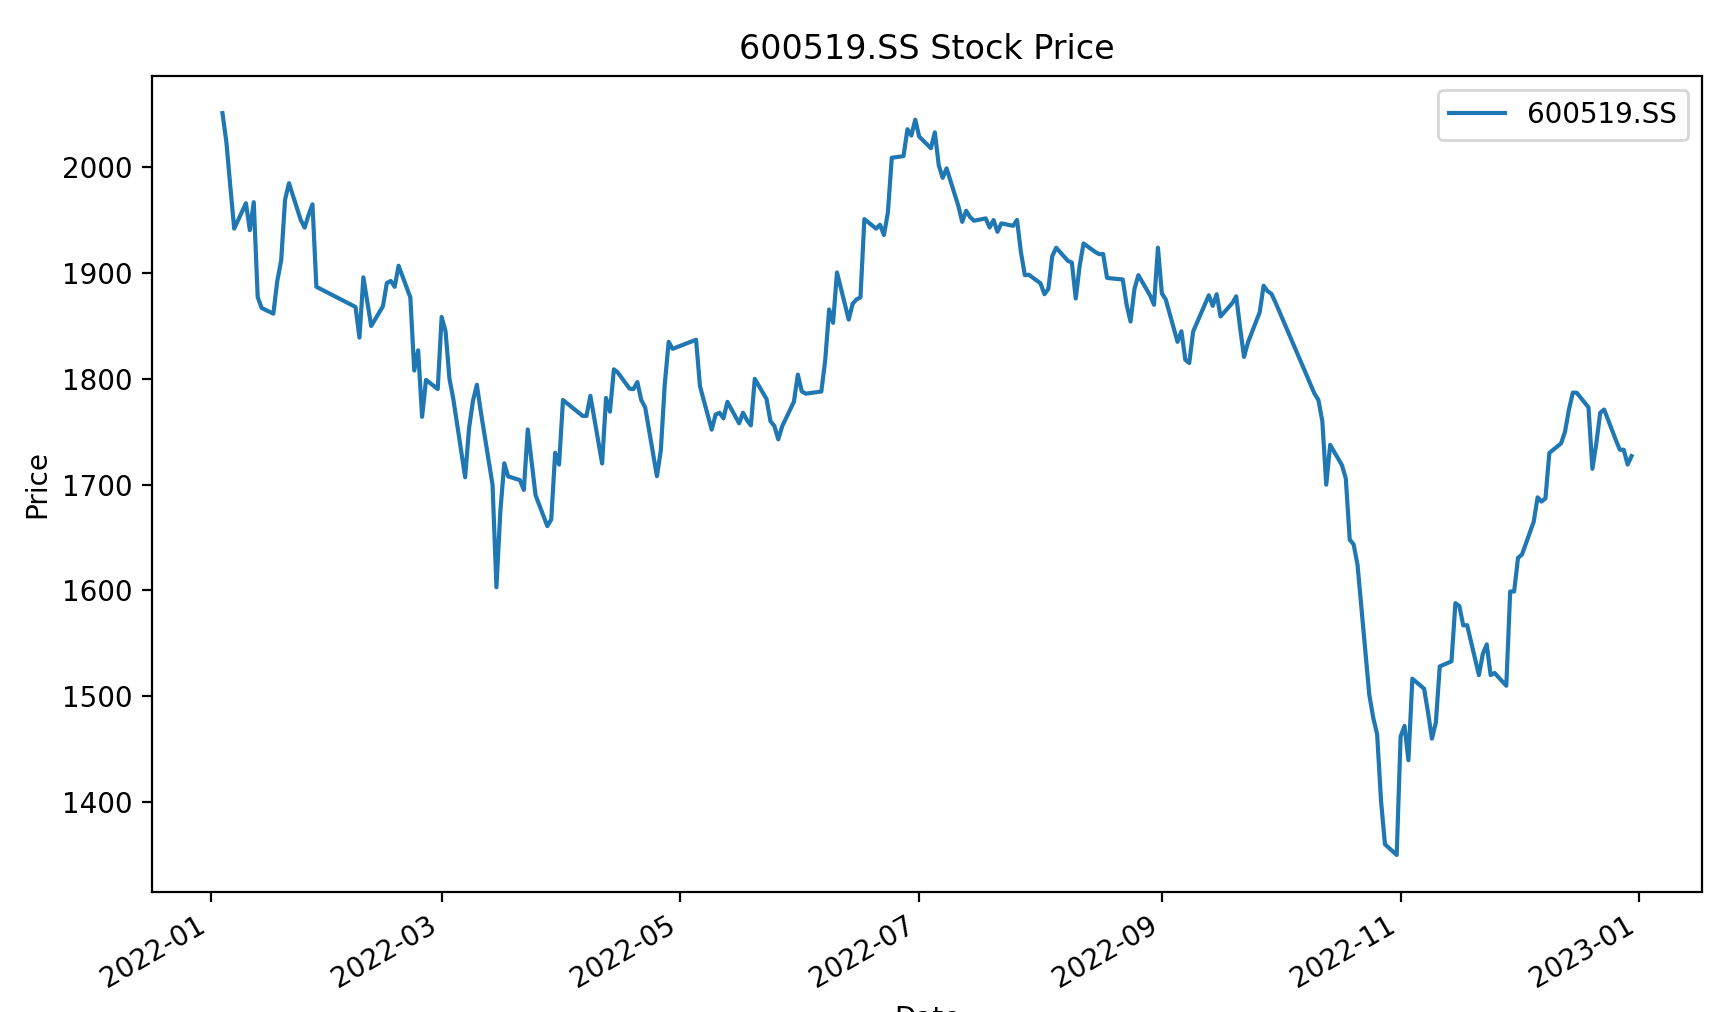
チャートは次のように表示されます:
移動平均クロス戦略のバックテスト
バックテストとは、過去の市場データ上で取引戦略をシミュレーションし評価するプロセスです。
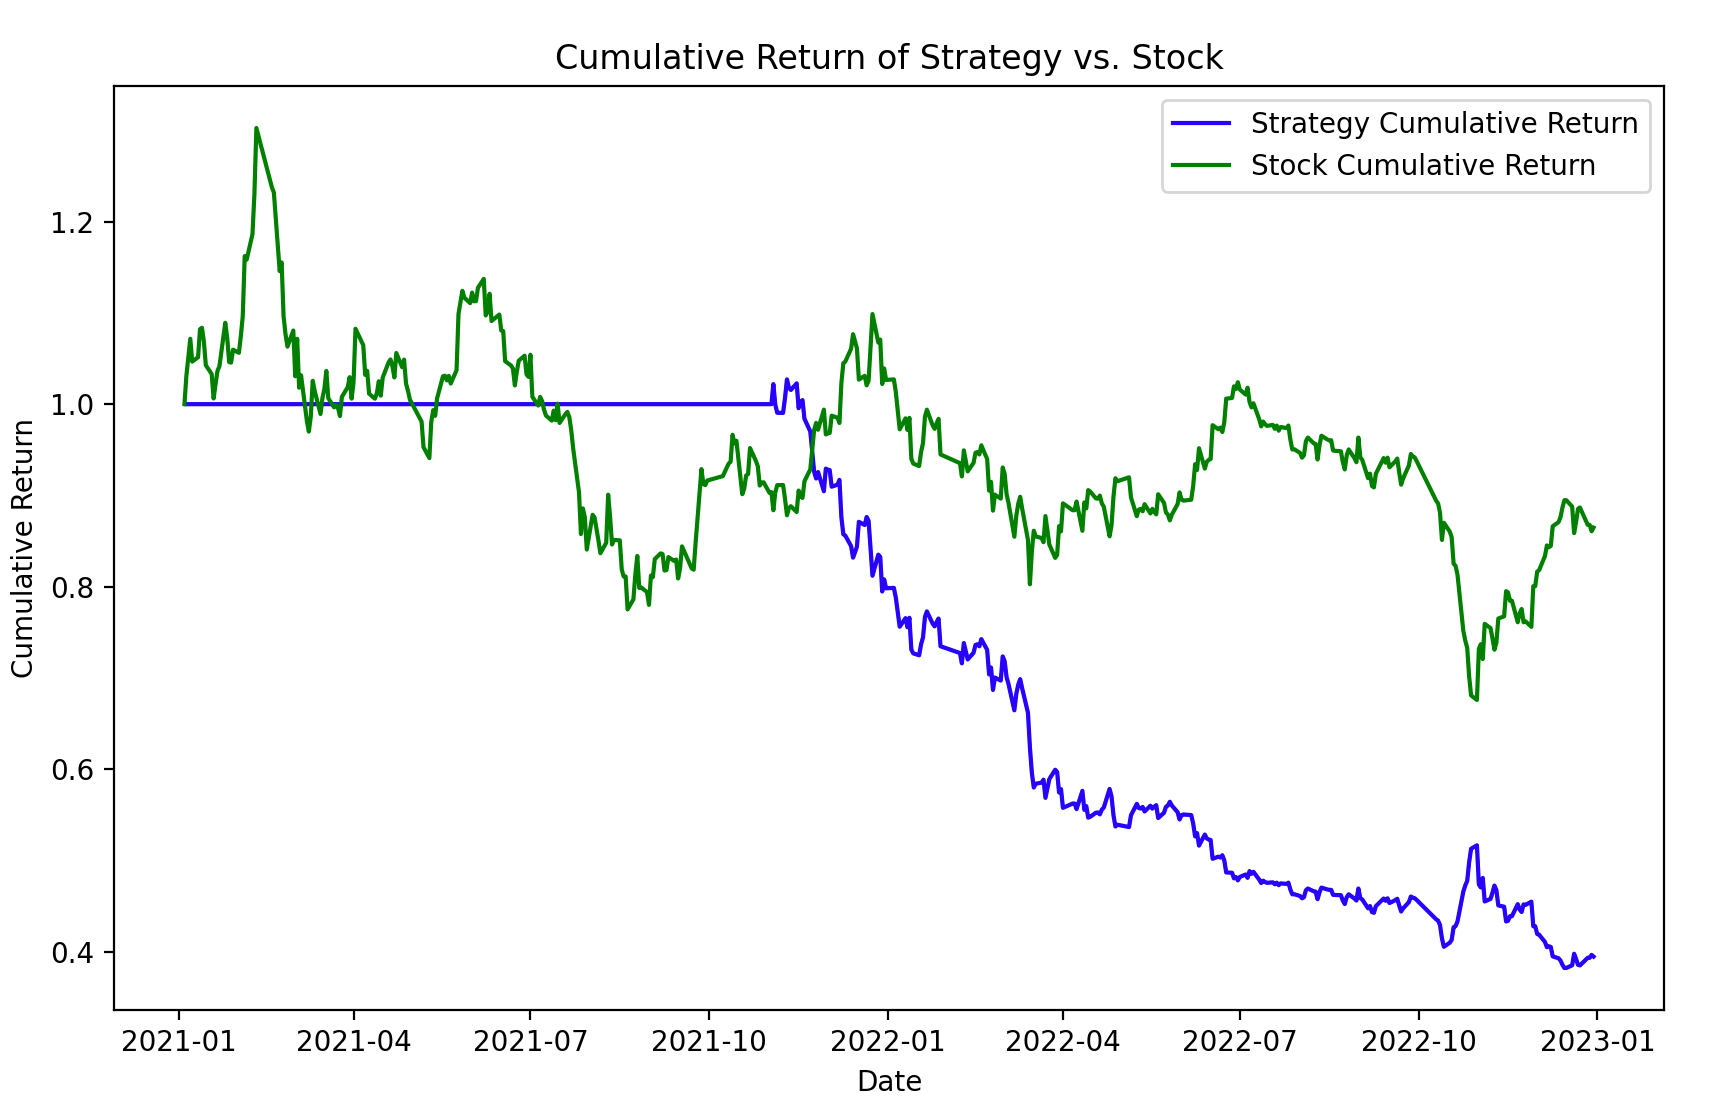
以下は簡単な移動平均クロス戦略のバックテストの実例コードです。戦略は、50日移動平均線が200日移動平均線を上抜けたときに買い、下抜けたときに売るというものです。戦略のパフォーマンスとして、総収益、年率収益、最大ドローダウンなどの指標が出力されます。
実例
import pandas as pd
import matplotlib.pyplot as plt
# 株価データを取得
symbol = "600519.SS"
start_date = "2021-01-01"
end_date = "2023-01-01"
data = yf.download(symbol, start=start_date, end=end_date)
# 移動平均を計算
data['SMA_50'] = data['Close'].rolling(window=50).mean()
data['SMA_200'] = data['Close'].rolling(window=200).mean()
# クロスシグナル列を初期化
data['Signal'] = 0
# クロスシグナルを計算
data.loc[data['SMA_50'] > data['SMA_200'], 'Signal'] = 1
data.loc[data['SMA_50'] < data['SMA_200'], 'Signal'] = -1
# 日次リターンを計算
data['Daily_Return'] = data['Close'].pct_change()
# 戦略シグナルのリターンを計算(shift(1) は未来データのバイアスを避けるため)
data['Strategy_Return'] = data['Signal'].shift(1) * data['Daily_Return']
# 累積収益を計算
data['Cumulative_Return'] = (1 + data['Strategy_Return']).cumprod()
# 戦略パフォーマンスを出力
strategy_performance = {
'Total Return': data['Cumulative_Return'].iloc[-1] - 1,
'Annualized Return': (data['Cumulative_Return'].iloc[-1] ** (252 / len(data))) - 1,
'Max Drawdown': (data['Cumulative_Return'] / data['Cumulative_Return'].cummax() - 1).min(),
}
print("戦略パフォーマンス:")
for key, value in strategy_performance.items():
print(f"{key}: {value:.4f}")
# 累積収益曲線を描画
plt.figure(figsize=(10, 6))
plt.plot(data['Cumulative_Return'], label='Strategy Cumulative Return', color='b')
plt.plot(data['Close'] / data['Close'].iloc[0], label='Stock Cumulative Return', color='g')
plt.title("Cumulative Return of Strategy vs. Stock")
plt.xlabel("Date")
plt.ylabel("Cumulative Return")
plt.legend()
plt.show()
表示図は次のとおりです:
注意してください、これは単なる簡単な実例であり、実際の応用ではより複雑な戦略とさらなる考慮事項が必要です。
その他の拡張